diumenge, 20 de maig del 2012

Està cara FACEBOOK?

En els darrers dies hi havia previstos dos esdeveniments molt rellevants dins l'esfera FACEBOOK: el seu president Mark Zuckerberg celebrava la seva boda i l'empresa sortia a cotitzar a la borsa americana (concretament al Nasdaq).

El problema ha estat que només en un dels dos esdeveniments s'han complert les expectatives: mentre a la boda els nuvis deien el "sí" (com els familiars i amics esperaven), a la borsa l'entrada en escena de l'empresa no va ser gens espectacular, ja que va finalitzar cotitzant a només 38,23 $ (quan alguns bancs d'inversió esperaven que el preu assolís el primer dia els 50$...tot i que a aquestes altures ens podem fiar dels bancs d'inversió?).

Mentre aquesta empresa no ha estat pública, el preu de les accions (resultant de diverses operacions de compra-venda privades) havia augmentat fins a 12 cops des del seu preu inicial. De fet, al 2009 el preu era de 1 a 2 dòlars tot just. Està clar que hi ha una sèrie d'inversors (més enllà dels fundacionals) que ja han obtingut enormes plusvàlues.

La pregunta que ens hem de fer ara és: es pot fer negoci encara comprant les accions d'aquesta empresa al mercat borsari? O està massa cara?

Hi ha molts dubtes respecte al futur d'aquesta empresa: podrà solucionar el fet que cada cop l'accés a internet es fa més a través de mòbils i tauletes enlloc de PC's o portàtils i les dificultats que això suposa per aplicar publicitat (l'autèntica raó de ser econòmica d'aquesta empresa) en aquests entorns?

Però abans de pensar en el futur per analitzar si està cara o no l'acció de FACEBOOK pensem en el present. D'entrada cal dir que el valor de capitalització inicial (número d'accions multiplicat pel preu de cotització borsària) representa la meitat del valor de capitalització actual de l'empresa GOOGLE i és molt superior a una sèrie d'empreses molt conegudes... 

De fet, segurament per tenir clar si el preu de FACEBOOK està molt per sobre del seu valor o no...n'hi ha prou observant la següent imatge (on es compara el valor de capitalització actual respecte al d'altres empreses):


FACEBOOK val més que INDITEX, BMW o MORGAN STANLEY? Que cadascú prengui les seves conclusions!

dimarts, 8 de maig del 2012

El risc de la nacionalització d'Amèrica Llatina

Les empreses Repsol, i en menor mesura, Red Eléctrica, ja han sofert en un breu període 20 dies la nacionalització de part del seu negoci en els països d'Argentina i Bolivia respectivament. Tot això obre la porta a que es produeixin noves nacionalitzacions.

Arribats a aquest punt, la pregunta que s'ha de fer tot accionista és: quines empreses estan més exposades a aquest cada cop més incert mercat d'Amèrica Llatina?

Doncs bé, adjunto quadre (font Saxobank) en el que es detallen les empreses els ingressos ("facturació") de les quals més depenen dels mercats de l'Amèrica Llatina.

A tenir en compte: el 47,10% dels ingressos de Telefónica i el 49,20% de Banc Santander depenen del mercat d'Amèrica Llatina i en menor mesura (però amb pes molt significatiu igualment): Endesa 31,10% i Gas Natural 30,30% (que avui ha presentat uns bons resultats que ja veurem si seran l'excusa perquè algun dels seus mercats exteriors decideixi unilateralment que ha d'obtenir un major tros del pastís).


dijous, 26 d’abril del 2012

La pròxima bombolla immobiliària


No cal anar gaire lluny per observar on s'està produint la principal bombolla immobiliària de la zona Euro. Ni més ni menys que el país veí França, on els preus immobiliaris, després de patir una lleugera reducció entre 2007 i 2008, han tornat a la línia de creixement, la qual cosa és una tendència clarament divergent amb el que succeix en altres països europeus. Vegem el següent gràfic que és prou rotund:


Per alimentar la bombolla, França s'està beneficiant d'un context amb baixos tipus d'interès (pot haver-hi un diferencial de 3 o 4 punts en els tipus d'interès dels préstecs oferts per un banc francès respecte els oferts per un banc espanyol). A més França no ha aplicat pràcticament mesures d'austeritat pública malgrat mantenir un dèficit i deute públic en preocupant creixement. Si a això hi afegim una clara pèrdua de competitivitat...tenim tots els ingredients apunt.

Quan pot esclatar la bombolla francesa? Probablement una vegada hagin passat les eleccions i en especial si el vencedor és el Sr. Hollander...


diumenge, 18 de març del 2012

I si GOOGLE fos un banc o una administració pública?

Aquest article està relacionat amb el que acabo de publicar en relació a la crònica del llibre "Y Google como lo haría" de Jeff Jarvis. Per aixo aconsello llegir prèviament aquesta publicació per poder entendre una mica millor les causes i motivacions que l'inspiren (i de pas augmentar unes estadístiques del Blog una mica deteriorades després d'una temporada amb actualitzacions malauradament fugaces), i en especial saber quina és l'essència de l'empresa GOOGLE.

La veritat és que és difícil posar-se a la pell de GOOGLE i passar a definir com desenvoluparia el seu model de negoci en cas que fos una entitat financera o un ent públic. Per això, enlloc de dir què faria, passaré a descriure què és el que estic segur que aquesta empresa nord-americana no faria si fos un banc (que anomenarem "Googlebank") o si fos una administració pública (que anomenarem "Administració Google", que sona bastant millor que si l'anomenéssim "Google-Carmen, la comida de España 1992"), i de quina forma podria solucionar tot això.

GOOGLEBANK:

1) No enviaria de forma indiscriminada e-mails o sms de forma periòdica als seus clients concedint-lis "préstecs pre-autoritzats" sense saber si la situació financera del seu client tant amb el seu banc com a nivell global (Cirbe) poden estar interessats en aquesta opció.

2) No enviaria de forma indiscriminada e-mails o sms de forma periòdica a tots els seus clients informant sobre nous Fons d'inversió sense saber si el seu client coneix aquest tipus de productes financers, si hi ha operat o si s'hi sent còmode (a mi personalment ja fa temps que no m'agraden els Fons d'inversió).

3) No cobraria estranyes comissions bancàries no pactades amb el client i, en el cas que les pactés, buscaria complir-les al màxim.

Com resoldre els defectes anteriors (comessos reiteradament per les entitats financeres): simplement segmentant els clients, coneixent-los i essent transparents. Es pot crear una plataforma en format xarxa social per assolir-ho. Això permetria optimitzar el servei cap a un client de forma que aquest passés a confiar molt més en la seva entitat financera. No oblidem una cosa: pràcticament els bancs ja s'han convertit en commodities i ara (degut a la recent -i actual-crisi financera) disposen d'una gran oportunitat per redefinir-se i tornar a guanyar la confiança dels seus clients.

ADMINISTRACIÓ GOOGLE:

1) No permetria que els seus clients perdessin tot un matí fent cua o presentant múltiples formularis.

2) No tindria un horari d'atenció al públic de 9 a 14 hores (i menys permetria la possibilitat que el client no pugués ser atès perquè l'empleat de la "Administració Google" està esmorçant), sinó que seria com a mínim horari diurn de matí i tardà (o de 24 hores... perquè no?).

3) No permetria que els clients desconeixessin completament la situació dels seus expedients tributaris (la devolució de la declaració de renda, l'estat d'un Requeriment, etc) a menys que anessin a preguntar personalment a l'administració.

Com solucionar tots aquests defectes? Doncs creant una plataforma (una xarxa social) a través de la qual tots els clients i usuaris poguessin exposar els seus dubtes, recomanacions, queixes (és a dir, enlloc de "dir-lis què no poden fer", a donar-lis l'opció a fer, construir quelcom)...i interactuant amb ells, responent i aplicant les seves idees en la gestió diària per tal d'optimitzar el servei proporcionat. Així mateix, aquesta plataforma permetria al client consultar online l'estat dels seus expedients tributaris. Per tant, caldria dotar a les actuals pàgines webs de les administracions públiques d'un format 2.0 de forma imprescindible per tal que la informació passés de ser unidireccional com ara, a bidireccional. Tot plegat provocaria una sinèrgia positiva: la relació Administració-Contribuent perdria graus d'hostilitat i de desconfiança mútua, passant a ser més fluïda i transparent.


Crònica "Y Google como lo haría"

Al mes d'agost de l'any 2011, vaig haver d'anar personalment a la Direcció General de Tràfic per tal d'obtenir un carnet internacional que em servís de permís per poder conduir a l'estranger. Quan vaig arribar-hi, em vaig trobar davant una situació caòtica (com és habitual a les administracions públiques): molta gent, molts formularis de tota mena, llargues cues al mostrador d'atenció al públic... Com que no tenia altra opció, vaig decidir via Iphone consultar al meu salvador GOOGLE quin formulari concretament i de quina manera havia d'emplenar-lo per sol·licitar aquest permís internacional. Afortunadament el cercador em va localitzar un blog que explicava perfectament com s'havia de fer tot. No deixa de ser un exemple més de com el sistema GOOGLE funciona molt millor que el sistema públic (i a vegades privat d'algunes empreses).

Doncs bé, precisament avui he acabat la lectura del llibre "Y Google como lo haría" de Jeff Jarvis, publicat a l'any 2009 (que tenia en la llista de pendents des de feia uns quants mesos) i del que passaré a continuació a extreure'n les principals conclusions.

D'entrada cal dir que no és un llibre que entri en les interioritats corporatives de l'empresa, ni en la vida dels seus fundadors i principals directius. El que Jeff Jarvis ens transmet al llarg del llibre són les claus que defineixen l'essència GOOGLE i com es podrien aplicar en diverses empreses o institucions públiques.

En resum, les claus de l'essència GOOGLE que caldria tenir en compte en el teu negoci per assolir l'èxit són les següents:

1) "No siguis una commodity", sigues diferent.
Si entenem commodity com un producte o servei bàsic (exemples clàssics serien l'aigua, el sucre o el blat...però també altres productes estan assolint aquesta categoria: des de determinades marques de cotxes a empreses de hardware informàtic) molt poc susceptible a la diferenciació en el que respecte a la seva qualitat, llavors hem d'evitar que la nostra empresa es converteixi en una d'elles. Per fer-ho, cal ser diferents. Com? Doncs conversant, connectant, essent transparents amb els teus clients...

2) "El final de les masses i el sorgiment dels petits col·lectius: la importància de la segmentació". Google és bàsicament una empresa de publicitat que la filtra a través de petits col·lectius amb interessos comuns: des dels fans de comics Marvel, passant pels amants dels vehicles Ferraris i arribant a la gent que balla concretament claqué. S'ha acabat de publicitar productes per a les grans masses. Aqui rau l'exit de Google: disposa d'informació dins la xarxa per a poder segmentar perfectament la publicitat, fent-la extraordinàriament eficient per als seus enunciants. Aquest principi procedeix del fet que l'economia de l'escassetat està mutant cap a l'economia de l'abundància.

3) "Entrega el control de l'empresa als clients":
Has de saber quina és la teva reputació online, crea un blog explicant el que fas, llegeix les crítiques o propostes de clients en diversos blogs o fòrums, contesta-les, debateix-les i aplica-les! Allunyar-se de la política que aplicava l'empresa DELL de "mirar i no tocar" els comentaris crítics de blogaires sobre el pobre servei post-venda d'aquesta empresa. Precisament l'autor d'aquest llibre va iniciar una creuada online criticant el pobre servei d'aquesta empresa en l'atenció del client i temps després, DELL va aprendre dels seus errors convertint-se en una bona empresa responent de forma eficaç als problemes dels clients.

També aquest principi s'ha d'aplicar en el llançament de productes nous: cal que siguin oberts i susceptibles a canvis. GOOGLE es caracteritza per llançar molts productes "en fase de proves", que modifica sobre la marxa (de forma diligent) segons les opinions en xarxa dels usuaris.

Així mateix, és important que una empresa pugui analitzar les propostes dels seus clients. Si fos un restaurant, caldria obrir-se a les idees, propostes que aquests oferissin en determinats plats.

4) "Innovació": l'empresa GOOGLE es caracteritza per obligar als seus treballadors a dedicar un 20% del seu temps a crear, inventar quelcom nou per a l'empresa, ja sigui un nou producte o un nou procés d'organització dins l'empresa.

Però totes les empreses i sectors poden aplicar aquests principis? De fet l'autor deixa clar que no tots...i més concretament, hi ha una empresa en el món que degut a la seva pròpia particularitat és immune a gairebé tots els principis abans descrits de Google, especialment al d'entregar al control als clients. A veure si el lector endevina quina és.

Està APPLE cara?

Una de les preguntes més formulades actualment dins el món borsari és si el preu de l'acció de l'empresa APPLE, que ha experimentat un augment vertical en els darrers dos mesos, ha assolit la seva màxima capacitat de creixement (i es poden preveure pròximes correccions a la baixa), o sí només està en el camí de pujada.


Les claus d'APPLE en aquest augment vertical del preu són l'excel·lent evolució de la facturació recent (en el trimestre entre octubre i desembre de 2011 s'ha triplicat respecte al mateix període del 2010) i present (el nou Ipad està essent un èxit aclaparador a USA esgotant l'estoc només amb les pre-comandes que es podien ordenar online), les expectatives futures molt elevades en quant al Iphone 5 i a una nova televisió revolucionària, junt amb perspectives que pugui repartir dividend en el futur (perquè recordem que aquesta empresa fins ara no reparteix dividend ja que ha preferit destinar els excedents a recerca i investigació en nous productes i tecnologies).

Si tenim en compte l'espectacular augment de les facturacions (molt per sobre del creixement del preu de l'acció) més el fet que aquestes s'han basat en productes nous que no han suposat una revolució total (Iphone4S o el nou Ipad) i que queden per venir productes nous que s'espera amb gran expectació que provoquin un nou salt tecnològic (Iphone5, nova televisió i algun altre), podríem dir que la resposta a la pregunta és NO, l'acció no està cara.

De totes maneres, cal precaució. Personalment jo no la compraria al preu actual de 585$. O esperaria que superés el màxim històric (i barrera psicològica alhora al seu un preu a la par) dels 600$ o aprofitaria en correccions.

Com a contrapartida, és interessant veure què ha opinat Doug Kass en el seu blog respecte a que l'espectacular creixement de la cotització d'Apple s'assimila al que va experimentar Google durant el 2007 fins al mes de novembre, moment en el que va iniciar una enorme caiguda . Són empreses i moments diferents, però cal recordar la història per no entrar en eufories desmesurades.


dimecres, 14 de març del 2012

Ranking de països segons el CDS

Adjunto un ranking de països segons la seva probabilitat de fallida. La variable utilitzada en aquesta classificació per definir què significa estar "en fallida" per a un país és el CDS (el Credit Default Swap), i per tant, quan menor sigui la prima que es pagui d'aquesta assegurança per cobrir un possible default, menor és la probabilitat de fallida i viceversa. El país més fiable financerament del món seria Noruega, seguit d'USA (aspecte que mostra fortalesa yankee i un escenari probable d'apreciació del dòlar) i de Suïssa. Mentrestant, els pitjors de la llista són Grècia, Portugal i Argentina.

Espanya no està precisament ben classificada, just per sota d'Itàlia i també de països com Tailàndia o Filipines, pels quals es paga respecte a Espanya una prima 3 vegades més petita per assegurar el possible impagament dels bons emesos per aquests estats (seria equivalent a afirmar que un inversor confia el triple en aquests països que en Espanya)!

També és interessant observar com pràcticament tots els països integrants de la llista han millorat ja que el valor dels seus CDS ha disminuït respecte al 31/12/2011, essent Espanya una de los poques excepcions junt amb Grècia o Portugal.

Conclusions: 1) Espanya no va bé (ja ho sabíem) i 2) la credibilitat dels CDS s'ha de posar en dubte en alguns casos (per exemple si comparem Tailàndia o Filipines respecte a Espanya).

A continuació publico el ranking:

diumenge, 4 de març del 2012

10 CLAUS DEL MODEL 347 DE L'AEAT

#model347, 10 coses que has de saber sobre aquesta declaració fiscal de l'AEAT:

1) Es pot presentar fins el dilluns 2 d'abril 2012. A partir de l'any 2013, la presentació s'haurà de realitzar dins el mes de febrer.

2) S'han de declarar les operacions (registrades als llibres IVA) que han estat superiors a 3.005,06 euros durant tot l'any 2011. Quan diem operacions volem dir les realitzades amb clients, proveïdors, entitats financeres, companyies d'assegurances, entitats públiques que hagin subvencionat a l'empresa o professional, agències de viatges, etc.

3) És recomanable contrastar el import a declarar amb el teu client, proveïdor.... Això NO significa que necessàriament s'hagi de quadrar el import amb ell. El criteri bàsic és declarar les factures que tinguis registrades al teu llibre d'IVA suportat. Per exemple, si segons els teus registres d'IVA de l'any 2011 hi ha 10.000 euros amb el proveïdor X, i el teu proveïdor ens contesta que ell té 11.000 euros, i la diferència és la factura de desembre de 1.000 euros que tu no vas registrar al 2011 perquè no et va arribar abans de tancar l'IVA, llavors el que has de fer és: a) declarar 10.000 euros b) apuntar-te aquesta factura al 2012, i deduïr-la i declarar-la en aquell any.

4) La declaració de cada import s'ha de fer de forma trimestral. De nou el criteri és el del llibre IVA per cada trimestre. No aconsellem contrastar amb el tercer de forma trimestral, sinó fer-ho de forma anual a efectes pràctics.

5) Les empreses que declaren mensualment els models 340 (devolució mensual) NOMÉS estan obligades a presentar en el Model 347 aquelles operacions específiques tals com les bancàries, companyies d'assegurances, entitats públiques, agències de viatges, etc. En el cas d'empreses que s'hagin donat d'alta a aquest règim mensual dins l'exercici 2011 (declarant una part de l'any en format mensual-trimestral i en una altra part en devolució mensual), hauran de declarar els imports corresponents als periodes que no declaraven els Models 340 sense desglossament trimestral, aconsellant que es declari el import dins la casella corresponent al 4T.

6) Les caselles habilitades en el Model 347 del programa d'ajuda de l'AEAT corresponents a "Transmissions immobiliàries subjectes a IVA" només han de ser declarades pels subjectes tributaris que han venut l'immoble. Els compradors declararan aquestes adquisicions d'immobles dins les caselles generals corresponents a volum d'operacions. A més, cal dir que els venedors dels immobles només declararan l'operació en la casella de les transmissions (i no en el volum d'operacions).

7) Les operacions corresponents a arrendaments immobiliaris de locals i de vivendes (per part de l'arrendador) que superin el límit de 3.005,06 euros han de ser assenyalades en la casella corresponent, detallant la informació corresponent a referència catastral, direcció del immoble...

8) Les operacions que ja hagin estat declarades en resums d'IRPF (180,190, 193...) NO cal declarar-les al Model 347 per part del subjecte tributari que ha satisfet aquestes rendes subjectes a IRPF. La part que ha percebut aquestes rendes SÍ les ha de declarar al Model 347.

9) Cas específic operacions amb entitats financeres: el criteri és el de meritació. Per tant si per exemple l'empresa no ha pagat les quotes de préstec de tot l'any, cal declarar tots els interessos meritats (encara que no estiguin pagats) de l'any.

10) Pots seguir el hashtag #model347 (via @quantumaudit) a Twitter.

dissabte, 11 de febrer del 2012

Reforma laboral: manquen més incentius

Finalment, amb 5 anys de retard des que va esclatar la crisi (estant bona part d'aquest temps doblant el promig d'atur de la Unió Europea), ha arribat la reforma laboral a Espanya. Algú es preguntarà si en aquest país ha governat tot aquest temps l'equivalent a Rantanplan, aquell gos personatge del còmic del famós cowboy Lucky Lucke que reaccionava amb retard a qualsevol estímul que succeís, i la resposta és que segurament sí, ha governat Rantanplan.

La idea principal d'aquesta reforma és que el cost de l'acomiadament (que també podem anomenar "cost d'equivocar-se" al contractar a una persona) passa a disminuir. Per entendre amb més profunditat la reforma laboral anunciada ahir divendres, recomano llegir aquest Random Thought de Xavier Sala i Martín publicat al seu blog.

El que aquí vull escriure és que per estimular el creixement econòmic no n'hi ha prou amb abaratir el cost de l'acomiadament. Fan falta dos incentius més per als empresaris i emprenedors perquè els efectes de la reforma laboral puguin ser positius a mig termini (i no neutres) per al creixement econòmic.

El primer incentiu bàsic que cal establir és facilitar el marc per a crear empreses, per desenvolupar negocis, per invertir.... simplificant les regulacions i taxes vigents. Si observem els rankings de països que elabora Doingbusiness.com (organisme que periòdicament avalua la facilitat de fer negocis de diferents països), veurem que Espanya ocupa la posició número 44 en "facilitat per desenvolupar un negoci", la 133 en "temps i costos per constituir una empresa" (tot i que en aquesta categoria s'ha progressat ja que fa un any es van prendre mesures dirigides a alleugerar el temps per crear una empresa, de forma que actualment es pot fer en dues setmanes màxim), la 69 en obtenir l'electricitat (categoria en la que mana Islàndia, seguida per Alemanya i Taiwan!), la 48 en pagament de taxes i impostos (categoria en la que es perdran posicions vistos els recents increments de tipus impositius) i el 97 protegint a l'inversor. Si no es prenen mesures en aquest sentit, els efectes de la reforma laboral (que a curt termini provocaran probablement un repunt de l'atur) no seran positius a mig termini.

El segon incentiu bàsic és recuperar el fluxe de crèdit de les entitats financeres cap a les empreses, que actualment s'ha reduit substancialment o s'ha encarit ja sigui perquè es requereixen molts més avals o perquè els preus han augmentat (és habitual que el preu TAE de pòlisses de crèdit superi els dos dígits). Per aconseguir-ho no hi ha cap altra manera que dient la veritat per part de les entitats financeres: provisionar o vendre d'una vegada totes les finques immobiliàries que disposen. Enlloc d'això, portem exercicis veient com totes les entitats van presentant uns beneficis sospitosament petits però suficients per poder seguir pagant els seus dividends i el cupons dels seus bons emesos (i per evitar un enfonsament del preu de les seves accions). Quan la banca digui la veritat i deixi de tenir por a la possible insolvència del crèdit concedit a empreses (que actualment ha reduït perquè no té marge de maniobra per assumir més provisions apart de les immobiliàries), llavors tornarà a fluir el crèdit (que dit sigui de pas, no serà ni de lluny en els nivells i quantitats que hi va haver en l'època de bombolla immobiliària).


dimarts, 1 de novembre del 2011

Els Porsches de Larissa (Grècia)

Larissa és una modesta ciutat grega de 250.000 habitants que es troba situada a la regió agrícola de Tesalia que té el privilegi de ser la ciutat del món amb més Porsches Cayennes per persona, superant en aquest particular ranking a metropolis com New York o Londres. I aquesta població no és una excepció en el país hel·lè, ja que també Grècia en general és considerada un gran client per a aquesta marca de cotxes alemanys.


El crim no és que els habitants de Grècia sentin una especial predilecció pels Porsches Cayennes, sinó que en aquest país existeixin més cotxes matriculats d'aquest tipus que persones que declarin fiscalment que les seves rendes anuals són majors a 50.000 euros. Si tenim present que el preu de mercat d'un d'aquests cotxes pot oscil·lar entre els 60 i els 130 mil euros, està clar que es produeix una incoherència que forma part malauradament de la cultura mediterrània d'evadir impostos no declarant la totalitat dels ingressos percebuts. Un altre exemple és que les illes gregues, destinacions turístiques per excel·lència, han estat anys sense ingressar impostos. Però no només existeix aquesta cultura per part dels contribuents, sinó també per part del govern que és incapaç de controlar a quines persones paga les pensions: durant anys s'han pagat enormes quantitats de rendes a difunts.


Realment els dirigents europeus creuen que Grècia, tot i l'acord de la darrera setmana en que es va decidir condonar el 50% dels seus deutes, podrà cumplir els compromisos de pagament (de deutes equivalents a un 120% del seu PIB tot i la quita) en un context de creixement econòmic nul, i amb unes mesures fiscals que li obliguen a prendre que és impossible que es cumpleixin ni a curt ni a mig termini perquè en la seva arraigada cultura (del govern i dels contribuents) no estan present les paraules disciplina fiscal?


Si Grècia decidís en aquest hipotètic referendum no acceptar l'acord de la darrera setmana, les conseqüències més probables serien un default molt més potent, la sortida de Grècia de la Unió Europea, el final del seu crèdit a nivell internacional (perquè ja no tindrien a darrera el Banc Central Europeu) i un enorme forat per al sector financer, en especial els alemanys. I un perill encara més gran: que això tot just sigui l'inici d'un terrible efecte dominó.


Mentrestant, els mercats financers s'han tenyit de vermell (amb una volatilitat digne de l'agost negre) i la divisa europea ha iniciat una caiguda lliura en el seu valor, amb una depreciació que arriba, en el moment a 1,36 si la referenciem al Dòlar. No és una mala idea estar invertits en EURUSD o comprar divisa dòlar:


Finalment, en cas que algun lector desitgi conèixer una mica més a Larissa, li proposo que faci una cerca al Google Images. És possible que s'oblidi dels Porches Cayennes i d'altres coses.

diumenge, 16 d’octubre del 2011

Viatge a USA: Las Vegas (I)

Dissabte 13 d'agost de 2011. Agafem un taxi en ple Strip de Las Vegas. El taxista és un senyor d'edat avançada, alt, prim i de color. Li diem que ens porti al Downtown, concretament al Freemont (la part vella de Las Vegas). Al cap de breus instants, mentre ens dirigim a la destinació que li hem sol·licitat, el senyor taxista ens pregunta amablement (l'amabilitat és clarament incentivada en aquest país a través de les propines variables i obligatòries) d'on som "Where are you from guys?" i algú de nosaltres, amb gairebé tanta amabilitat, li contesta From Barcelona. Tot seguit, el taxista respon Ah, you come from Botswana?. En aquest punt cal dir que érem tres nois catalans, de pell especialment blanca (produida tant per una qüestió genètica com pel pobre i poc caluròs estiu català que havíem tingut) i amb capacitat de vocalitzar correctament, sense cap possibilitat de pensar que fòssim precisament de Botswana (malgrat que algunes lletres coincideixen amb Barcelona). Potser com a màxim podíem haver estat uns Boer procedents de Sudàfrica. Molt ràpidament, amb un somriure (entre forçat i sorprès), ens vam afanyar a dir-li al taxista que procedíem de Barcelona i no de Botswana. No fos cas que la següent pregunta fos a quin barri vivíem a Gaborone, la seva capital. Benvinguts a Las Vegas.


El dia anterior, divendres 12 agost, vam agafar a les 10 del matí un avió de Delta Airlines amb l'objectiu de fer un viatge per l'oest dels Estats Units, en el que la seva primera parada seria a Las Vegas, amb transbord previ a Atlanta. Quan viatges a USA és habitual que l'anada sigui en horari diurn i això provoca, especialment quan viatges a l'oest, que el trajecte es faci realment inacabable. Vam aterrar allà a les 19h després d'un total de 14 hores d'avió més 4 hores de transbord, amb algun que altre estricte control (amb preguntes personals poc esperades per parts dels agents de seguretat, dels quals algun d'ells era experts en reconeixament facial), i havent fet gairebé 6 o 7 dinars en avions i en aeroports (la qual cosa en aquest cas la quantitat es contradiu clarament amb la qualitat), a base de pizzes, pollastres, peanuts (un dels aliments preferits de Delta Airlines) i alguna que altra cervesa que serviria per pair aquests complicats àpats i ajudar a agafar el son. Malgrat tot, l'anada sempre és més fàcil perquè la il·lusió ho compensa tot, i perquè existeix aquell principi molt personal que quant més cósta arribar a una destinació, més valor assoleix aquesta.

Trobant-se els Estats Units enmig d'una de les seves situacions econòmiques més complicades dels darrers anys (pocs dies abans les agències de rating li havien retirat als seus Bons la qualificació del Triple A, fet absolutament històric i molt preocupant que ocupava gran part de la premsa de les llibreries dels aeroports), vam aterrar a Las Vegas, una espècie de bombolla aïllada del món real en el que la despreocupació i el relax eren les principals virtuds. Tot just havíem entrat a l'aeroport, i sense encara haver recollit les maletes encara, ja era possible gastar els primers dòlars en les màquines escurabutxaques (com és que la gent hi juga tant tenint aquest nom?) i, ja era possible també connectar-se a internet ja que disponia d'una excel·lent connexió wi-fi gratuïta, un privilegi rar en els aeroports nord-americans.

Las Vegas és una ciutat que es troba situada al vell mig del dessert, perduda en el no res. Aquest fet tant inhòspit és al mateix temps indicador que les temperatures que pot assolir en ple estiu poden ser molt elevades, fins i tot al vespre mateix, en el que els 30 graus es mantenen amb una calor extrema i molt seca (la qual cosa provoca que hi hagi una lleugera sensació de certa falta d'aire i que la suor no faci acte de presència). Això ho vam comprendre perfectament quan, un cop obtingut l'equipatge, vam sortir a l'exterior per tal de cridar un taxi, això sí després d'una llarga i ben organitzada cua de persones. Per desplaçar-te al centre de la ciutat la millor manera és demanar un taxi, ja que no suposa un gran cost perquè el trajecte és curt, tant sols uns 3 o 4 quilòmetres.

És absolutament aconsellable que l'hotel en el que ens allotgem en aquesta ciutat sigui al Strip, el llarg carrer en el que es troben els mítics hotels-casinos del Bellagio, el Caesar's Palace (el que s'allotgen els personatges de la pel·lícula Resacón a las Vegas), el Paris, el New York o el Mirage (en el que s'allotjava Chevy Chase i la seva família a la clàssica Vacaciones en Las Vegas). A diferència del que es pugui creure, l'allotjament a la principal zona de Las Vegas no és extremadament car, ja que és possible reservar alguna habitació al Bellagio, per exemple, per uns 80 euros per persona al dia. Però si la intenció és mantenir una excel·lent ubicació i gaudir d'un molt bon allotjament (valorat en un 8,7 al Booking pels seus usuaris) a un preu molt més econòmic, la opció més recomanable (consell que asseguro és totalment exempt de comissió tant per part del propi hotel com de l'empresa Volkswagen) és el hotel "Polo Towers". Aquest és l'hotel que vam anar, gaudint d'un luxe d'incalculable valor: tenir un llit de matrimoni i una habitació individual per a cada un dels tres, gràcies a que vam reservar la Suite.


(continuarà)

dissabte, 8 d’octubre del 2011

Bons de la Generalitat (IV)

Fa poques setmanes el mediàtic economista Paul Krugman twittejava que segons el seu punt de vista la Seguretat Social no es basa, en cap cas, en un sistema piramidal perquè aquesta, a diferència de l'estafa financera de Madoff, no necessita tenir un creixement geomètric del nombre de persones que hi participen successivament per tal que funcioni adequadament (ja que suposadament el sistema de Madoff busca un lucre mentre que la Seguretat Social no), sinó que en té prou amb que el número d'usuaris que surten del sistema (els que es jubilen) siguin iguals als que hi entren (els que comencen a treballar).


Quelcom similar passa amb els Bons de la Generalitat. Fa 11 mesos es van emetre els primers Bons a un 4,75% (més el 3% de comissió per les entitats financeres que col·locaven el producte) amb venciment a un any i ara, per a poder retornar el capital i els interessos dels primers inversors que venç el 21 de novembre de 2011, bàsicament s'han emès uns nous Bons que aquest cop seran del 4,75% a un any i del 5,25% a dos anys, a elecció del consumidor. Per tant, si ara decidim adquirir aquests nous Bons, els nostres diners invertits acabaran anant a parar als comptes corrents dels primers inversors. No és un comentari gens agosarat tenint en compte que la Generalitat de Catalunya manté uns fons limitats per poder pagar fins i tot les seves despeses corrents més immediates, el seu creixement econòmic segueix limitat i el seu rating creditici és el pitjor de l'estat espanyol, fet que provoca una dificultat enorme per obtenir finançament als mercats financers a uns tipus d'interès raonables.


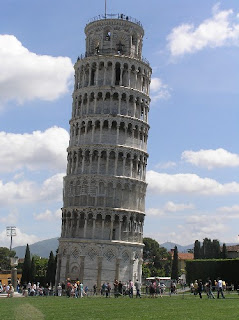
Si bé, igual com passa amb la Seguretat Social, podem estar més o menys d'acord en que no estem davant un sistema de piràmide, sí que podem estar d'acord almenys en que ens trobem davant un sistema en forma de torre (ja que la successió d'inversors no cal que creixi)...i en el cas concret dels Bons, al no existir una seguretat total que els fonaments de la torre siguin realment sòlids, la seva forma correspón a la de la Torre de Pisa!


No perdem mai de vista que aquests Bons, malgrat que ofereixen una rendibilitat superior als dipòsits (que ara estan per sota el 4% tae) els emet una entitat amb problemes econòmics (fet que ja fa un any es va anunciar en el primer capítol de la saga i que actualment encara és més pal·lès per totes les retallades que s'estan produint) i que aquests no estan protegits pel Fons de Garantia de Dipòsits.


També no oblidem que si decidim comprar aquests Bons i per exemple d'aqui mig any (abans del seu venciment) canviem d'idea i volem vendre'ls (perquè ens posem nerviosos cada dia que mirem les notícies), segurament ho podrem fer i trobarem un comprador (perquè existeix un mercat secundari per a Bons) però segurament haurem d'assumir perdre una part del capital. Almenys això és el que ha passat amb els Bons emessos amb anterioritat, que han cotitzat a preus més barats ja que senzillament han existit més venedors que compradors.


Dit això i per a concloure la quarta part d'aquesta saga dedicada als Bons de la Generalitat, també cal tenir present que des de fa uns mesos la renda variable és absolutament volàtil en un context de perspectives econòmiques gens clares a curt-mig termini i que, per tant, a menys que siguem traders o amants del risc pur, tampoc no és una mala idea invertir alguna quantitat de diners (ociosos, sense necessitat d'utilitzar) a un any al 4,75% de rendibilitat.

diumenge, 31 de juliol del 2011

Elevar el sostre...o la distància de caiguda

Quan ens volem rentar les dents i apretem més del compte el tub de la pasta (de manera que ens surt molta més de la que necessitem), ens trobem en la difícil o quasi impossible tasca de tornar-la a entrar al tub per tal de no malbaratar-la. Doncs una situació semblant succeeix amb la inflació: quan el govern ha injectat una gran massa monetària (mitjançant obres públiques, compra de bons estatals a empreses i inversors, etc) i aquesta gran quantitat de diner comença a circular a una velocitat cada cop més elevada que provoca una alça en els preus, la situació es pot tornar tant incontrolable i complicada com quan intentem tornar a introduir la pasta de dents al tub.


El risc d'una inflació descontrolada és un dels grans problemes al que s'enfronta els Estats Units amb la seva política expansiva. Sembla que in extreminis els republicans (contraris a intervenció pública en l'economia) i socialdemòcrates (partidaris de la intervenció pública en l'economia) arribaran a un acord per tal d'incrementar el sostre del deute un cop més, assolint el nou límit de 2,4 bilions de dòlars (màxim històric) sota una sèrie de condicions a complir en el futur. Què significa augmentar el sostre? Doncs que en essència, el govern podrà tornar a crear massa monetària i la injectarà al sistema als efectes de no caure en un default (impagament) parcial: gràcies a aquests nous diners, es podran atendre els pròxims deutes més immediats a canvi de més deute futur.


Que s'estigui apunt d'arribar a aquest acord no vol dir que sigui la solució més bona, sinó que és la solució menys dolenta. Si es produís un default de la principal economia mundial, es produiria un caos financer absolutament global ja que el concepte "confiança" (essencial per als mercats) es desplomaria completament i passaria en el mes més inhàbil de l'any (l'agost).


Dit això, l'acord no és més que una solució per calmar els mercats a curt termini ja que al cap i a la fi això es pot veure de dues maneres: com un augment del sostre del deute o com un augment de la distància de caiguda fins al terra. Moltes ombres i riscos planegen en el futur i per després d'estiu no és descartable cap escenari.


Per una part, la inflació esmentada anteriorment: en un entorn de poc creixement econòmic i poca productivitat amb incapacitat per crear llocs de treball, un increment de preus per sobre del increment del PIB provocaria una recessió sense sortida immediata. No oblidem que USA en aquests moments manté els tipus d'interès a mínims.


Per altra part, el debilitament moneda i augment de preus de matèries primeres: el dòlar anirà perdent més pes com a moneda refugi i les inversions aniran derivant en altres actius com l'or (que manté la seva línia ascendent), el petroli o el productes alimentaris, derivant en un augment en els preus dels mateixos, fet que sense dubtes dificultarà encara més el creixement econòmic.


Sense dubtes estem entrant de ple en una altra crisi: la del deute governamental i els seus efectes col·laterals. I com a símptoma del que està passant, només cal veure que la fins ara major empresa del món (el govern USA) actualment ja disposa de menys líquid que una empresa privada anomenada Apple Inc. I precisament, els bons resultats de bona part de les empreses privades (les que en gran part no van ser ajudades ni intervingudes pel govern americà durant la darrera crisi financera) són de les poques bones notícies que pot presumir USA actualment. Mentrestant, ni el propi govern USA ni la majoria de les grans entitats que va ajudar atravessen un bon moment. I aquesta situació no és culpa del capitalisme ni del liberalisme salvatge. És precisament culpa de no haver aplicat el capitalisme en la seva màxima essència, o si més no de no haver près mesures dirigides a salvaguardar els seus principis després de la crisi financera.

dimecres, 20 de juliol del 2011

Bankia 0,0º

Avui dimecres 20 de juliol Bankia (entitat nascuda de la unió de set caixes d'estalvi d'arreu d'Espanya que són Caja Madrid, Bancaja, Caja Insular Canarias, Caixa Laietana, Caja de la Rioja, Caja Ávila i Caja Segovia) ha començat a cotitzar al mercat continu de la borsa espanyola.


Segurament molts dels lectors hauran rebut en les darreres setmanes propostes per part de les seves entitats financeres per adquirir accions de Bankia. També molts hauran vist els constants anuncis per televisió (dels que ni els més fervents amants del zapping s'han pogut escapar) d'aquesta entitat amb el seu missatge "ser bankero" en l'anomenada nova banca del futur.


Si una cosa és certa en borsa és que ningú té ni idea de què passarà realment al futur perquè ningú té cap bola de cristall que funcioni (que no funcionin sí que hi ha molta gent), i el que interessa realment als inversors és el present i no el futur. En el cas de Bankia, estem davant una entitat financera espanyola que és el resultat d'una suma de caixes d'estalvi i ja sabem com estan les caixes d'estalvi. És cert que si sumem molts forats petits el que acabem tenint és menys costos fixes i un únic forat però aquest ha passat a assolir una grandària considerable.


En el seu primer dia de cotització Bankia ha acabat amb el mateix preu que ha començat: 3,75 euros. Però en borsa, se sol complir que 2+2 = 5-1. És a dir, tot i equilibrar el preu, la jornada ha estat molt volàtil i no apta per cardíacs no acostumats a la borsa (que en són una bona part dels compradors, en especial empleats de la propia Bankia que han rebut la "recomanació" de la seva empresa per comprar accions o persones poc informades sobre renda variable -qui no recorda cas Criteria?-), ja que al principi de sessió ha arribat a 3,50 (baixada momentània del 8%) per després ha anat pujant amb força fins arribar als 3,75. Mostro gràfic a continuació:


Començar amb un empat no és de fet un mal inici, però hi ha alguns aspectes a tenir en compte a l'hora d'invertir en aquestes accions:


Primer de tot, cal tenir present que avui 20 de juliol les accions de banca espanyola (gran i mitjana) han experimentat alces importants: Santander ha pujat 5,02%, Bankinter 5,02% o Banc Sabadell 3,68% per exemple. Per tant és poc alentador que, en un context del sector tant favorable, i essent el seu primer dia, el preu de l'acció de Bankia hagi acabat sense augmentar absolutament res. I sort que va superar els recents stress tests!


També és important disposar alguna referència per saber si el preu de l'acció és car o barat. I existeix un indicador que es fa servir en l'economia financera que s'anomena PER que és igual a la divisió entre benefici esperat i nº accions. Per tant, indica el número de vegades que pagues el benefici esperat de l'empresa. Doncs bé, si comparem el PER de Bankia amb el PER promig d'empreses del seu propi sector (la banca mitjana), arribem a la conclusió que si comprem l'acció a 3,75 euros vol dir que estem pagant bastant més que el promig del sector. En canvi una entitat molt més modesta com Banca Cívica, que surt a cotitzar el dia 21 de juliol, presenta un PER inferior al promig de la banca mitjana. És a dir, a priori és més barata que el promig del sector i molt més que Bankia. Per cert, algú ha rebut propostes per comprar accions de la Banca Cívica?


Juntament amb tot l'anterior hi ha altres riscos inherents a aquest tipus d'empreses i sectors: exposició elevada a sector immobiliari (un 70% del seu actiu és immobiliari), negoci centrat (almenys de moment) al mercat espanyol, i sector financer molt sensible al risc país i risc perifèric europeu.


Evidentment tot això no significa ni assegura quina serà la pròxima tendència de Bankia perquè és sabut que la borsa és un món salvatge. De totes maneres, esperem a veure què passa a la reunió de líders europeus a Brusel·les.

diumenge, 17 de juliol del 2011

Són útils els "stress test"?

El darrer divendres es van publicar els resultats dels famosos stress-test que van passar un total de 90 entitats financeres del continent europeu.


Els stress test consisteix en veure quins bancs disposarien de prou múscul financer per suportar una hipotètica situació econòmica adversa, i en cas que existissin bancs que no puguessin suportar aquest escenari negatiu, no els hi quedaria més remei que apuntar-se a un gimnàs a guanyar la massa muscular que els permetés ser prou forts per suportar la crisi hipòtetica.


Les entitats que no han passat la prova són cinc espanyoles (Banco Pastor, Catalunya Caixa - que en aquest cas es pot dir que l'ordre dels factors no ha alterat el resultat-, Unnim, Cam i Caja3), dues gregues i una austríaca. Aquí cal dir que si bé el número d'entitats espanyoles que han suspès és molt elevada, també s'ha de dir que és el país que més entitats s'han presentat a les proves, concretament un 92% de tot el seu sector financer.


Quan esmento "apuntar-se al gimnàs" en aquest context vull dir que aquestes 8 entitats hauran de realitzar una ampliació de capital (emetent noves accions que haurien de ser subscrites per inversors privats) per tal que puguin fer front als potencials problemes amb més recursos propis que no deuran a creditors. I aquest aspecte és important, perquè sinó podem còrrer el risc que aquestes entitats que han suspès hagin d'acabar essent salvades amb fons públics.


Fins aqui tot és molt bonic. Però aquests "Stress Test" serviran realment per calmar els mercats? Almenys existeixen diversos motius per posar en dubte el seu efecte.


Per una part, conceptualment aquests tests han infravalorat el temible efecte de la possible "quita" de les inversions en deutes governamentals de països perifèrics, en especials els grecs. Mentre els mercats de bons descompten ja un 40-50% del seu preu, s'ha considerat com a vàlid reconèixer en els balanços dels bancs exposats a deute grec una provisió de només el 25% del seu preu que restaria als seus resultats. Evidentment reconèixer provisions en base el preu de mercat actual probablement hauria provocat suspendre a més entitats, i segurament no interessa políticament valorar com escenari possible una quita quantitativament tant important...però això de per si ja significa no fer cas als mercats. Per tant, una contradicció: no fem cas als mercats però alhora els volem calmar i injectar confiança. A més, tampoc s'ha tingut en compte el possible tsunami, en forma de desconfiança entre inversors (venent accions de la banca) i estalviadors (retirant efectiu), que provocaria el possible efecte de les quites.


I per altra part, la poca predisposició per fer cas als resultats. El divendres al vespre no van tardar gaire els dirigents espanyols a manifestar públicament que els resultats eren exitosos i que no caldria que les entitats que havien suspès fessin cap ampliació de capital perquè segons el seu criteri (el Banc d'Espanya feia el seu particular test a les entitats), ja havien complert amb els mínims. I també durant la setmana passada un banc alemany anomenat Helaba va posar en dubte els criteris de valoració dels test stress i no va permetre que es publiquessin els resultats.


En conclusió, examinar a les entitats financeres és molt útil sempre i quan (1) les proves que superin siguin realment vàlides i exigents, i (2) les receptes a les entitats financeres que no han superat les proves s'acabin aplicant. De moment sembla que les línies d'actuació no són aquestes i ens trobem davant una situació en la que existeixen uns quants pacients als que s'ha donat d'alta tot i encara estar malalts, i uns quants malalts als que no s'ha donat l'alta mèdica però s'han revoltat i no volen prendre medicaments perquè no creuen en l'opinió dels metges.

divendres, 8 de juliol del 2011

Les Agències de Rating: problemes i solucions

Divendres 12 de setembre de 2008. Molts inversors d'arreu del món se'n van anar de cap de setmana (excepte els inversors catalans que ja havien marxat un dia abans) amb la tranquil·litat de saber que les seves inversions en l'enorme i històrica entitat financera Lehman Brothers estaven qualificades per les infalibles i tot poderoses Agències de Rating amb una puntuació de A2/A, un rating que significava en termes qualitatius que invertir en accions o bons d'aquest banc era suficientment atractiu i amb un grau de risc baix. Quan el dilluns 15 de setembre tots aquests inversors van tornar a treballar, van veure amb sorpresa com Lehman Brothers es declarava en bancarrota i els seus títols passaven a no valer absolutament res! Com podia ser que una de les empreses més grans i suposadament solvents del món fes fallida en un sol cap de setmana? Benvinguts i benvingudes al fabulós món de les Agències de Rating.


Les Agències de Rating també en aquelles èpoques (molt més properes del que sembla) van qualificar amb una triple A a tots els productes financers CDO. És a dir, segons aquestes Agències, aquests productes d'inversió, que basaven el seu èxit en que una sèrie de propietaris de cases (una bona part dels quals tenia la consideració de subprime, és a dir, aturats o amb rendes molt baixes) anés tornant els seus préstecs hipotecaris, "eren absolutament fiables i amb un risc mínim". També d'un dia per l'altre molts inversors en aquests productes van veure com el valor de les seves inversions va començar a caure en picat (mentre les grans entitats financeres s'aprofitaven de la situació perquè havien contractat assegurances contra la pèrdua de valor d'aquests instruments).


La crisi financera ha estat més o menys superada i una part molt important dels bancs, bancs a l'ombra, asseguradores i agències de rating han vist com, tot i ser parcialment culpables de la crisi, han estat poc penalitzats, ajudats amb fons públics astronòmics i actualment disposen de via lliure per seguir fent el mateix tipus de pràctiques plenes de risc moral.


Però centrem-nos en el problema de les Agències de Rating i el seu paper de catalitzador de les armes de destrucció massives (terme amb el que Warren Buffet va definir als productes financers derivats). Des de fa anys existeixen 3 grans companyies de rating (Moody's Investors Service, Fitch Ratings i Standard & Poor's) que es reparteixen gairebé tot el pastís de les valoracions, que van des de grans empreses privades i públiques fins a estats. El sistema funciona de la següent forma: aquestes entitats contracten els serveis de les companyies de rating perque revisin la seva situació financera i acabin emetent un informe amb una qualificació sobre la seva salut financera(la seva capacitat de retorn de deute) als efectes de transmetre la transparència necessària al mercat. Aqui tenim el primer incentiu pervers per aquestes empreses: és el client (l'entitat emissora del deute) qui paga perquè aquestes agències facin un estudi de la seva situació financera i emetin un informe amb una qualificació (fet que no sempre ha estat així ja que fins a l'any 1980 era absolutament al revés: eren els inversors els que contractaven els serveis d'aquestes companyies perquè valoressin a empreses a les que estaven interessades a invertir). I el segon incentiu pervers és la situació oligopolística de la que gaudeixen ja que només són 3! Perquè un sector tant important i necessari com aquest no gaudeix del lliure mercat?


Actualment les Agències de Rating segueixen valorant segons cap a on va la tendència. Ara per exemple toca sistemàticament rebaixar qualificacions a les economies perifèriques (i no tant perifèriques) europees sacsejant el sistema financer de la Unió Europea. No estic afirmant que algunes economies europees estiguin millor del que les agències de rating posen de manifest, simplement afirmo que arribats a aquest punt crec que està clar que aquestes companyies no són ni divines ni omnipotents i han demostrat que igual que poden cometre errors en sobrevalorar (exemple crisi financera), també poden cometre errors infravalorant. S'equivoquen i molt, però alhora tenen una responsabilitat de la que semblen defugir quan arriba al moment. Recordaré molt de temps alguns moments de l'entrevista, que està enmarcada dins el reportatge "Inside Job", a un exdirectiu d'una companyia de rating en el que aquest afirmava que ells es limitaven a donar opinions i venia a dir que si la gent havia comprat CDOs no era problema seu...ells només opinaven (sí, com el que va al bar a opinar sobre si l'alineació del Barça és l'adequada però percebent remuneracions molt elevades).


El diagnòstic del problema és clar: els incentius són perversos i el poder que disposen no és proporcional a la responsabilitat que assumeixen. Com solucionar el problema de les Agències de Rating? Per començar hem de tenir clar que aquestes companyies són necessàries ja que calen "opinions independents" en el sistema que afavoreixin la transparència per als inversors. Explico a continuació quines podrien ser les mesures que podrien solucionar el problema de les Agències de Rating per tal que recuperin la seva credibilitat, i el seu paper imprescindible i de gran utilitat en el sistema financer:


(1) Establir una competició en el regne privilegiat de les companyies de rating, facilitant entrada a noves companyies que puguin desenvolupar aquest paper i eliminar el paper d'entitats semioficials que posseixen actualment les tres companyies de rating (fet que les fa encara més intocables). La competència entre un nombre més elevat de companyies (en aquest cas no és aplicable allò de "tres són multitud") posaria fi a la situació oligopolística actual.

(2) Retornar total o parcialment al model anterior a l'any 1980 en el que eren els inversors (i no els emissors) els que pagaven les qualificacions de les agències de rating, situació òptima per a la transparència però de no fàcil aplicació a la pràctica. Per a poder-ho fer, una solució seria que els inversors institucionals (o fins i tot fons d'inversió lliure) paguessin un fons comú que fos administrat per uns reguladors. Per a cada nova emissió de deute, aquest fons s'utilitzaria per adquirir les qualificacions (font: Nouriel Roubini - "Com ens en sortirem"). Com analogia, el sistema actual és comparable a tenir estudiants que paguen als professors (amb plaça fixa pública) per obtenir una nota. Evidentment els professors més permissius seran els que cobraran més, creant un efecte diabòlic sobre la resta que acabarà derivant en un tsunami d'estudiants altament qualificats que invadirà els mercats de treball sense trobar feina perquè no disposen dels coneixements ni les capacitats adequades per al lloc de treball que aspiren.

(3) Estandarditzar els productes derivats. Per molt que es solucionin amb major o menor mesura els punts anteriors, dificilment les agències de rating podran fer bé la seva feina a l'hora de valorar productes financers tant complicats com els derivats (dels quals un exemple clar són la gran varietat de CDO's o de CDS que van inundar el mercat financer). Per això aquests productes s'haurien de simplificar, dotar-los de major transparència, reduïr-los en diversitat i fer-los comparables. Però no és fàcil.

dilluns, 13 de juny del 2011

Les conclusions de "Inside Job" (2a edició)


Islàndia és un petit país nòrdic de 300.000 habitants que, després d'haver experimentat durant anys una elevada taxa de creixement econòmic basada en una bombolla financera i immobiliària de dimensions descomunals, va veure, en el moment d'explosió de la bombolla, com els seus tres grans bancs nacionals havien assolit un deute igual a 10 vegades el PIB de tot el país que eren incapaços de retornar als seus creditors (estalviadors islandesos, inversors estrangers, etc). De cop els banquers havien passat de ser herois a enemics públics números u del país (perquè de fet que fina és la línia que separa l'èxit i el fracàs). En un context dramàtic d'aquestes característiques, els ciutadans van votar NO a salvar els bancs i a pagar als seus creditors internacionals (especialment holandesos i anglesos, tot i que conec algun cas de catalans que van perdre el 100% dels diners que van invertir en algun banc islandès). I dic dramàtic, perquè un deute de 10 vegades el PIB nacional supera per molt en termes relatius els deutes que han assolit darrerament altres països perifèrics. Si l'estat islandès hagués decidit amb càrrec als ciutadans pagar la totalitat del deute dels seus bancs, hauria assumit un deute equivalent al 1000% del seu PIB nacional. Impossible. Enlloc d'això va prendre la decisió de castigar als que no havien fet els seus deures (polítics i banquers) i als inversors i especuladors estrangers. Aquesta és l'essència última del capitalisme per bé i per mal.


Amb l'exemple de la crisi econòmica islandesa comença la pel·lícula/documental "Inside Job" que ha estat estrenada aquest any i ha tingut un enorme èxit en taquilla. No fa gaire vaig tenir l'oportunitat de veure-la i he de dir que em va encantar perquè ofereix una explicació molt gràfica, didàctica i profunda sobre les causes i conseqüències de la crisi financera nord-americana i en conseqüència mundial (tot i que en alguns casos com Espanya la crisi hauria existit igual). I particularment gracioses són les entrevistes a personatges concrets, que van tenir un paper clau en mantenir la desregulació i en aprofitar-se del sistema, que davant davant preguntes concretes i directes realitzades pels creadors de la pel·lícula són incapaços de respondre de forma convincent a cap d'elles. De fet, és gairebé impossible sentir-se indiferent davant els missatges que transmet aquesta pel·lícula.


Una frase que defineix perfectament quina idea ens vol transmetre "Inside Job" és la següent: "El gran problema de les entitats financeres no és només que són massa grans, sinó que també estan massa interconnectades per caure". Aquesta és una de les frases estrella de l'economista Nouriel Roubini en el seu darrer llibre "Com ens en surtirem". La veritat és que les anàlisis i conclusions que Roubini expressa en aquest llibre tenen un paral·lelisme clar amb el fons d'aquest documental-pel·lícula.


Parlar de "d'entitats financeres massa grans i massa interconnectades" significa que existeix un relativament petit nombre d'entitats financeres als Estats Units que aglutinen una sobredosi de línees de negoci i que provoquen un risc moral latent: mesclen estalvis amb inversions arriscades. Fins a principis dels anys 80 això no es podia fer: en aquell moment existien, per una part, entitats financeres anomenades "bancs comercials" que captaven estalvis dels ciutadans (comptes corrents, dipòsits) i els destinaven a inversions amb un alt grau de seguretat (per exemple bons de l'estat). A més aquestes entitats estaven dins el marc de la llei de garantia de dipòsits de l'estat. Per altra part, existien els "bancs d'inversió", entitats que captaven recursos financers de ciutadans i els invertien en operacions d'alt risc. Si aquesta entitat s'arruïnava, els inversors perdien tot el seu capital invertit i aqui s'acabava: el dany es limitava a capitals privats de gent que ja sabia a on s'havia ficat.


El problema des dels anys 80 resideix en que els petits bancs comercials i els bancs d'inversió s'han mesclat en un de sol gegant, de forma que els ciutadans estalviadors estan deixant diners a un banc que invertirà una part important dels mateixos en operacions d'alt risc. I si aquest banc entra en números vermells, el tsunami financer pot ser enorme perquè afectarà a estalvis necessaris per viure d'una enorme quantitat de gent. Per això caldria que les entitats financeres es fessin més petites i tradicionals (que "el negoci bancari es tornés avorrit" tal i com expressa Roubini) per evitar el risc moral d'haver de socialitzar via impostos les pèrdues d'aquestes entitats com ha passat en els darrers anys.


I no només hi ha massa interconnexió de negocis, també hi ha massa interconnexió amb la política: el film ens mostra múltiples exemples de persones amb alts càrrecs polítics que també han disposat de càrrecs en aquestes entitats financeres.


També caldria que la regulació millorés substancialment (des d'evitar els forats del Pacte de Basilea en quant a l'error de no computar els Conduits dins els mínims necessaris de capital, a estandarditzar i regular els productes derivats), però això, tot i les manifestacions del president Obama, no sembla probable que es solucioni a curt termini perquè tots els responsables econòmics que ha anat elegint en els darrers temps han tingut relació directa amb la creació dels fonaments per a l'esclat de la crisi financera, i el cert és que a dia d'avui les mesures preses en aquesta línia han estat molt poc rellevants.


De fet, a dia d'avui es pot dir que tots els responsables d'entitats financeres i polítics han superat la crisi financera amb mínimes penalitzacions, obtenint grans sumes de diners (fins i tot per haver invertit en assegurances contra la fallida d'actius que ells mateixos venien) i seguint treballant en la mateixa línia que llavors. Mentrestant, milions de ciutadans s'hauran de passar anys pagant via impostos tot el que el govern ha fet per salvar a aquestes entitats, sense oblidar-nos de tota la gent que ha perdut les seves propietats i els seus llocs de treball.


La pel·lícula fa referència a la forma de funcionament del mercat immobiliari: agència immobiliària que tenia incentius absoluts per vendre-li una propietat a qualsevol persona (sense interessar-li en absolut si podria cobrar o no) perquè immediatament un cop venuda, li venia la hipoteca a alguna entitat financera (que com he comentat abans usava els estalvis i dipòsits de ciutadans per adquirir inversions com aquesta), que amb la suma d'aquesta hipoteca i moltes més (fins i tot préstecs personals per a cotxes o per a estudiants) es dedicava a crear un producte financer anomenat CDO (en múltiples i complicades fórmules creades per enginyers financers) que l'acabava venent a inversors sota promeses d'altes rendibilitats esperades. La clau última d'aquest CDO és que els propietaris paguessin la hipoteca. Però perquè els inversors se'n fiaven i compraven massivament aquests actius financers? Doncs perquè les Agències de Rating certificaven amb una AAA (la màxima nota) que aquests productes eren molt segurs.


Segons alguns dels entrevistats que tenien càrrecs en Agències de Rating, els seus certificats només eren "opinions" i que per tant, no anaven a missa. Davant l'absoluta irresponsabilitat d'aquestes entitats (cobrada amb elevats honoraris), cal canviar el sistema de les agències de rating de forma definitiva: lliberalitzar el sector (només n'hi ha 3!) i establir un sistema diferent a l'actual en quant als perills dels incentius que provoca "que el client et pagui el teu certificat". De moment tampoc s'ha fet res al respecte i aquestes entitats (que semblen déu i no ho són, o almenys ho semblen per la seva impunitat en tot l'assumpte dels CDO) segueixen dinamitant mercats financers: ara sí toca dir que Grècia té un "CCC". Una altra patata calenta no solucionada.


La pel·lícula també fa referència als productes derivats i, concretament, als Credit Default Swaps (CDS). No és estranyar que Warren Buffet els definís com "armes de destrucció massiva". En la recent crisi financera s'ha pogut observar clarament. Els CDS, tal com s'ha explicat en més d'una ocasió en aquest blog, són assegurances contra el impagament de crèdits. El problema, però, radica en que aquests CDS es podien comprar sense tenir la propietat del subjacent, és a dir, podies comprar un CDS basat un actiu que no havies comprat del que t'assegurava el nominal en cas que hi hagués impagament. És el que Roubini afirma en el seu llibre: "existien tots els incentius per cremar la casa del veí". I el més increïble és que el film explica que diverses entitats van acabar cobrant totes aquestes primes (que al final eren pagades pel govern perquè la companyia asseguradora era incapaç de cobrir tots els deutes) gràcies a l'enfosament de valor dels títols CDO i altres. Per tant, les entitats van ser beneficiàries indirectament que els ciutadans perdessin les seves cases o es quedessin arruïnats.


Al final només una entitat financera va caure pel seu propi pes. El govern va estimar, en aquella fatídica tardor de l'any 2008, que si deixava caure a Lehman Brothers els mercats es calmarien. Desgraciadament no ho van fer i la cadena de desastres va continuar, portant al govern a haver de salvar indiscriminadament una gran quantitat d'entitats financeres.


És important tenir present dos aspectes: primer que el fet que la regulació de les entitats fos insuficient no és el mateix que dir que el capitalisme ha estat la causa de la greu crisi financera. Per una banda la regulació és pública i va ser molt mal feta per una sèrie de motius (segons el film pel "lobby" bancari), i per altra part, si el capitalisme s'hagués aplicat realment, les entitats financeres o no existirien o no haurien gaudit de tots els privilegis que han gaudit i segueixen gaudint.


I aqui rau el gran risc futur que ens pot portar a una nova crisi financera: a USA (origen de la mateixa) s'ha tapat l'enorme forat negre del deute privat que han generat tots els bancs en la recent crisi financera amb una enorme quantitat de diner públic. I aqui pràcticament s'ha acabat tot. Ni s'ha canviat el sistema bancari (allò de "massa grans i massa interconnectats"), ni s'ha jutjat als responsables bancaris i polítics, ni s'ha fet una investigació a fons, ni s'ha canviat el sistema de les agències de rating i ni en prou feines s'han pres mesures a l'hora d'estandarditzar els productes derivats. Gairebé totes les variables que han provocat el problema segueixen funcionant sense fre i, si torna a passar, l'estat no podrà fer res per salvar el vaixell que s'enfonsa. És important prendre mesures en aquesta línia perquè el risc és latent i suposa una altra amenaça (potser a més mig-llarg termini) a la ja més a curt termini de la crisi del deute públic.


Mentrestant, Islàndia segueix sobrevivint a la seva duríssima crisi econòmica a base de vulcans de noms impronunciables (que segons un article de The Economist estan essent aprofitats precisament com a ganxo turístic per a un país d'indubtable bellesa natural que algun dia espero visitar) i amb unes perspectives de creixement poc positives però sembla que podrien ser millors que les d'un país que ha resolt de forma molt diferent la seva crisi particular (amb una forta intervenció de la Unió Europea i amb una restructuració d'un deute que teoricament haurà de pagar). Estem parlant d'Irlanda.

dissabte, 11 de juny del 2011

Apple, Google i altres tecnològiques USA

Que la borsa i l'economia real no van gaire de la mà (s'entenen però sense que tinguin una relació estable) és un fet conegut i es pot aplicar en el cas de Google: una empresa multinacional que es caracteritza per beneficis molt elevats, per la seva reinvenció tecnològica continua que no para de sorprendren's continuament ja sigui per creació o per compra de nous productes que es converteixen en noves línees de negoci per a clients. L'últim exemple de Google com empresa super innovadora és l'aplicació que, gràcies a la tecnologia satèl·lit, ens permet saber amb exactitud el temps de retard que porta un avió o un bus (de moment aplicable a unes determinades ciutats, aeroports...). A més, Google presenta aquest any 2011 unes fantàstiques perspectives de vendes mundials del seu sistema Android per a mòbils que competirà amb Apple. Estem davant un escenari molt positiu.


Doncs bé, la realitat borsària en aquest cas és absolutament al revés: no és que el preu de la seva acció no pugi, és que baixa i amb molta força. Des de mitjans de mes de febrer quan l'empresa va anunciar un canvi en la composició jeràrquica de la seva direcció, l'acció ha passat de 640$ als actuals 5o9$ (una disminució del 20% en 4 mesos). A més, les perspectives a nivell d'anàlisi tècnic no són especialment bones: el següent suport no el trobem fins a 450$ (mínim relatiu de setembre 2010). S'ha de dir però que és una acció que a la que presenti dos màxims relatius i que la situació macro acompanyi (amb Índex Nasdaq alcista), pot ser molt interessant de tenir en cartera.


El cas d'Apple també és paradigmàtic per una empresa que funciona perfectament bé: està en un canal lateral que té per suport precisament els 325$ en els que va tancar a l'última sessió. Per tant, està a les portes d'iniciar una perillosa correcció.


En canvi existeix un exemple d'acció que sí mostra a nivell fonamental i tècnic una realitat: la mala situació de RIMM (Research in Motion, l'empresa que prové la tecnologia de la Blackberry) en quant a la seva davallada de vendes. La seva caiguda és absolutament lliure i sense fre: ha baixat un 50% en 4 mesos. El mateix podem afirmar sobre Cisco Systems.


Altres empreses que són gegants tecnològics presenten gràfics i perspectives baixistes realment preocupants: Microsoft està molt aprop del suport de 23,46$ amb risc de noves fortes caigudes, o Intel, que portava un inici de primavera molt bo, s'està enfonsant fortament els darrers dies.


Fins i tot la recent arribada al mercat borsari, Linkedin, ja ha iniciat la seva caiguda: baixada del 30% des de les primeres sessions. De fet, Linkedin, com altres xarxes socials (RenRen: el "facebook" xinès) són autèntiques muntanyes russes dirigides per l'especulació més salvatge perquè no té cap sentit (i és excessivament sinònim de nova bombolla super inflada) que presenti PERs (vegades que l'acció paga el benefici) per sobre de 300. És important recordar en aquest punt que els PER a desembre 2010 d'Apple i Intel eren (a títol d'exemple) de 23 i 10 respectivament.


Però no totes les empreses del Nasdaq100 han tingut una última setmana negativa. Exemples d'empreses menys conegudes com Bed Bath & Beyond, Costco Wholesale, Infosys, Garmin, sí han pujat. Sempre hi ha oportunitats...


En resum, que l'evolució en borsa per les grans tecnològiques USA a dia d'avui no són precisament positives, tot i que cal tenir un ull posat perquè a la que giri mínimament la tendència poden convertir-se en bones oportunitats.

Perspectiva macro USA (11-6-11)

La darrera enquesta sobre el sentiment inversor als Estats Unitats ha deparat uns resultats que mostren que el sentiment baixista i pessimista sobre l'economia està agafant força.


El context no és favorable: (1) el fet que USA estigui essent incapaç de crear llocs de treball (malgrat que les empreses estan obtenint bons resultats) ja que manté un 9% d'atur que és totalment inacceptable en la seva cultura (quan aqui un 9% ens portaria directament a la Champions), i (2) els dubtes sobre la seva capacitat de retorn del seu deute públic gigantesc (el més gran de la història que suposa aproximadament el 100% del PIB USA) no són precisament bones notícies. A més, (3) les perspectives que no hi hagi un tercer QE (Quantitative Easing: ajustaments que fa el govern per injectar dòlars al sistema a través de compra de bons estatals o d'actius immobiliaris emminentment tòxics), tampoc no esta agradant als mercats.


Quan el govern va decidir, a canvi de quantitats enormes de diners, salvar de forma indiscriminada a totes les entitats financeres (des de les entitats bancàries fins als anomenats "bancs a l'ombra" -que no eren bancs en la seva forma jurídica però sí en la seva pràctica funcionalitat-), va assumir que definitivament passaria a absorbir el deute privat d'aquestes entitats.


El problema existent que provoca dubtes en la capacitat de retorn del deute governamental és que (a) no es creen nous llocs de treball i això suposa més despesa fiscal i menys recaptació fiscal perquè la gent ni cobra renda ni consumeix més: efecte negatiu doble per a les arques de l'estat, que (b) el forat negre provinent de bancs és extraordinàriament gran (i no està clar si potser se n'haurà d'absorbir més), i que (3) a sobre, aquesta política keynesiana ha provocat que el risc moral segueixi existint amb força: a dia d'avui totes les entitats que van realitzar inversions massa arriscades (gairebé dignes d'anar al bingo o de comprar pagarés de Nueva Rumasa -com el germanastre-), al ser ajudades per l'estat (excepte casos molt puntuals com Lehman Brothers que sí es va deixar caure) segueixen actuant amb gairebé tota impunitat. Aquesta situació crea els fonaments per una altra crisi financera.


Un altre punt que és conseqüència (tot i que també causa en part) de la situació actual és la debilitat relativa de la moneda Dòlar: està perdent força com a actiu refugi. Per una banda, els inversors s'han dirigit massivament al llarg d'aquest any a la compra de matèries primeres (hi ha una relació clara entre dòlar dèbil i matèries primeres fortes) i per altra, es pot observar per exemple en el EUR-USD que la divisa nord-americana s'ha debilitat al llarg d'aquest any mantenint-se en la banda 1,40-1,50 (dòlars per cada unitat d'euro). A més, cada cop hi ha més veus que aposten (Roubini inclòs) perquè la moneda refugi adopti una altra forma.


De totes maneres, també cal dir que els dubtes sobre els bons USA no és nou: a octubre 2009 el valor dels CDS ja marcava que existia una probabilitat del 5% que es produís impagament. Malgrat tots els dubtes i incerteses existents, mai no s'ha d'infravalorar la capacitat de recuperació dels Estats Units ni oblidar que el motor empresarial està tornant a créixer de forma molt important.